文章更新日:2026年10月08日/著者:中村智明(理学療法士・経営士)
中村です。今月、あと何回施術すれば費用を賄えるのか。この数字が分かると、売上目標が少し現実的になりますよね。私も複数の事業を立ち上げた頃、売上の見込みに対して固定費が重いことを経験しました。入金を待っている間にも支払いは来るので、必要な回数を先に見ておきたいです。
この記事では、固定費と一回ごとの変動費から損益分岐点を計算し、その回数が予約枠に収まるかまで確かめます。計算例は仮の条件です。費用が賄えることと、生活や返済に必要なお金が残ることも別なので、最後は手元の資金までつなげて考えましょう。
この記事の要点
- 固定費と一回ごとの変動費から必要回数を出す。
- 必要回数が実際の予約枠に収まるかを調べる。
- 損益分岐点と生活・返済に必要な現金を区別する。
費用を固定費と変動費へ分ける
費用を並べるときは、その支払いが何に応じて変わるかを考えます。家賃のように回数が増えても当面同じものと、一回ごとに使う材料のように増えるもの。この違いが固定費と変動費です。名前だけで分類せず、契約の中身も見てください。一定回数を超えると料金が変わるサービスなら、その条件も計算に添えます。
例えば予約システムに月額料金と決済額に応じた手数料があるなら、二つを分けます。消耗品も、毎月まとめて買った金額がその月の実施回数と一致するとは限りません。購入による支払いと、提供に伴う使用の見方を区別し、計算の目的に合う数字を使います。
人に関する費用も、契約や勤務条件によって性質が違います。固定的な給与と、回数に応じた支払いでは扱いが異なります。人件費という名前だけで全て固定費や変動費へ置くのではなく、実際の条件を確認します。雇用や委託の契約判断は、専門家へ確認が必要な場合があります。
月の回数が増えると追加の設備や人員が必要になる場合、固定費がずっと同じとは限りません。現在の規模で成り立つ計算と、増員後の計算を分けます。100回までと200回までで同じ条件と仮定してよいかを確認し、規模を広げたときに増える支払いを落とさないようにします。
中小機構のJ-Net21では、固定費と変動費を分け、限界利益率から損益分岐点売上高を計算する方法が説明されています。損益分岐点を使った目標売上高を参照できます。本記事では、同じ考え方を施術1回の単価と費用へ置き換えて試算します。
費用の一覧を作るときは、対象期間、税込・税抜、含める範囲を明記します。月額の費用と年払いを混ぜず、月次で比較する配分と実際の支払日を別に残します。精密な数字に見せることより、どこに仮定があるかを説明できる状態を作ります。
開業当初の反省として、私は初月からある程度売上が立つ前提を置いていたことを書きました。数字の上では回るように見えても、その回数を本当に受けられるのかまで考える必要があったんです。届かない計画を、営業時間を延ばすだけで埋めようとせんでよかです。料金、費用、提供時間のどこを変えられるか、一つずつ検討したいと思います。
1回の限界利益から必要回数を計算する
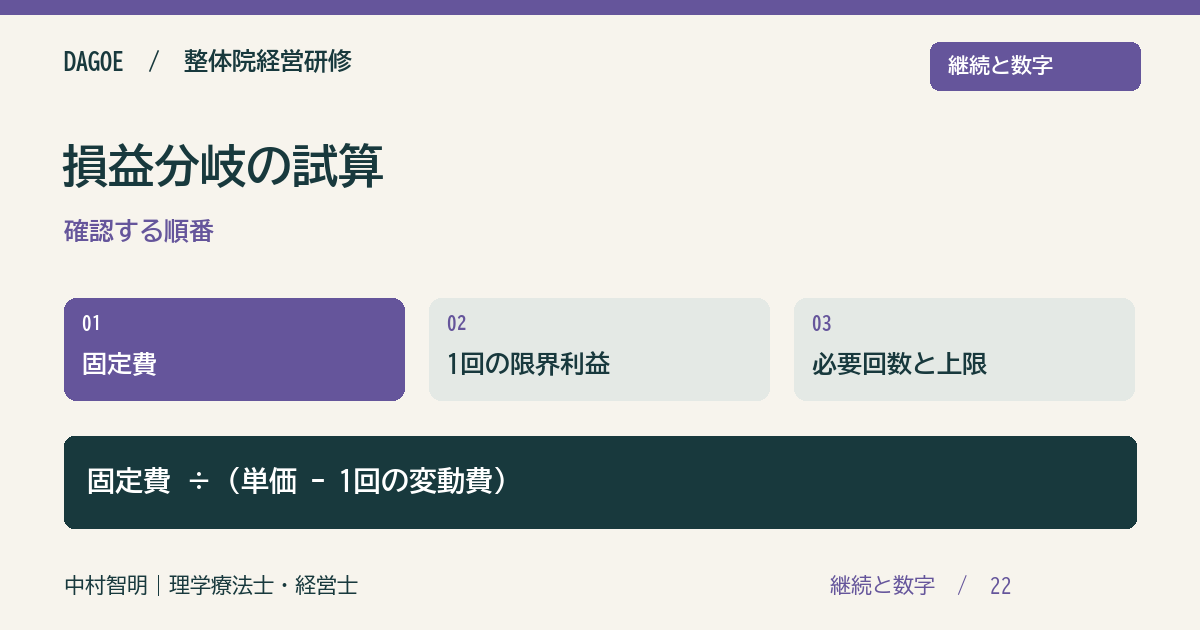
単価から1回の変動費を引いた差額を、ここでは1回の限界利益として使います。説明用に単価8,000円、1回の変動費800円なら、差額は7,200円です。この7,200円が、固定費やその先の利益をまかなう原資になります。最終的に院長へ残るお金とは違います。
月の固定費を36万円と置くと、損益分岐の回数は36万円÷7,200円=50回です。50回の売上は40万円、変動費は4万円で、残る36万円が固定費と同額になります。この単純モデルの範囲では利益ゼロです。税や家計、元金返済などを全て含む生活上の安全ラインではありません。
同じ条件で60回実施した場合、売上48万円、変動費4万8,000円、固定費36万円なので、差額は7万2,000円です。40回なら売上32万円、変動費3万2,000円、固定費36万円で、差額はマイナス7万2,000円になります。必要回数の前後で、どのように差が変わるかを確認できます。
計算結果が整数にならない場合、回数として必要な最低値は切り上げます。固定費35万円、限界利益7,200円なら約48.61回なので、単純モデルでは49回が必要です。48回では限界利益34万5,600円で、35万円へ届きません。小数点をそのまま施術回数の実績として扱わないようにします。
単価と変動費が同じ、または単価の方が低い場合、この式で有限の必要回数を出して解決することはできません。1回増えるごとに固定費をまかなう原資が増えないためです。回数を増やす前に、価格、提供内容、変動費の条件を見直します。計算エラーをゼロへ置き換えて安心しないことです。
私は家賃を重視して立地を選び、集客で苦労した経験があります。固定費が低いことは計算上の必要回数に影響しますが、その回数の予約が実際に入ることとは別です。損益分岐点を出した後に、立地、来店導線、提供枠を確認する必要があります。安い家賃だけで事業が成立するとは考えません。
必要回数が、営業日と予約枠へ収まるかを見る
損益分岐の回数が出たら、月の営業日へ置きます。50回を月20日で提供するなら、単純平均は1日2.5回です。ただし、毎日同じように予約が入るとは限りません。曜日や時間帯の希望に偏りがあるため、月の平均だけで実現できると判断しないようにします。
提供可能時間を先に確認します。月22日、1日6時間を予約提供に使うなら132時間です。1枠60分なら132回、1枠40分なら198回という上限になります。教材でも、提供時間と枠の長さから回数を考えています。上限は満枠で実施できた場合の数字であり、需要の予測ではありません。
初回と再来で時間が違う場合は、別に計算します。初回75分を20回、再来60分を60回なら、必要時間は1,500分+3,600分で5,100分、85時間です。会計や入れ替えをこの時間に含めていないなら追加します。必要回数だけが収まっていても、時間が収まるとは限りません。
院長の事務、清掃、記録、休憩も必要です。営業時間8時間をそのまま施術8枠へ変えると、他の作業の置き場がなくなります。一人院では誰かが代わりに処理してくれる前提を置かず、実際に必要な時間を引きます。仕事時間の不足を、単価の計算だけで解決しないことです。
予約が確定しても取消や変更があるため、確定枠と実施回数を分けます。必要な実施が50回なのに、予約50回で必ず到達すると計画すれば、未実施の分だけ不足する可能性があります。過去の予約と実施の記録を見て、予測には不確かさがあることを残します。無断で過剰予約することを勧めるものではありません。
必要回数が提供上限へ近い場合は、余裕のない計画です。休業、設備不具合、初回説明の延長などで実施が減ると、届かなくなる可能性があります。上限の何%なら安全という一律の基準は示しません。自院で何が起きると不足するかを試算し、費用や価格、提供条件を検討します。
利益目標と現金の必要額を分ける
費用を賄うだけでなく利益を30万円残したいなら、その額も加えます。仮に固定費36万円、一回の限界利益7,200円なら、66万円を7,200円で割って約91.67回。実際には端数の施術はできないので、必要回数は92回です。このモデルで残る差額は30万2,400円。ここから、92回を予約表のどこへ置くかを考えます。
この30万円を、そのまま手取りと呼ばないようにします。事業形態や会計上の費用の範囲、税金や社会保険、返済、残す資金などの条件が別にあります。個人事業の生活費と、法人での給与の扱いも同じではありません。必要な生活資金を考える表と、会計上の利益の計算を区別します。
借入の元金返済や設備購入など、損益と現金の動きが同じにならない項目もあります。利益が出ている月でも、まとまった支払いで残高が減る場合があります。反対に借入で口座が増えても売上が増えたわけではありません。支払予定と入金予定を別の資金表へ置きます。
説明用に月初残高100万円、入金80万円、営業上の支払い50万円、別の資金支出20万円なら、月末残高は110万円です。この計算は現金の動きであり、その月の利益を示すものではありません。内訳の会計処理を確認し、残高の増減だけで黒字や赤字を判断しないようにします。
年払いの契約や設備更新も、支払月を確認します。管理上は月割りして費用を見ることがあっても、実際の出金は一度に発生する場合があります。損益分岐点の表とは別に、いつ残高が下がるかを確認します。未確定の支払いは仮定として残し、確認日と相手を決めます。
目標を置く際は、何を確保したいかを言葉にします。事業の利益、家計へ移す資金、設備更新に残す資金、休業への備えは目的が違います。全てを一つの「利益」にまとめると、必要額の重複や不足が起こりやすくなります。会計や税務の扱いは専門家と確認し、経営の計画へ反映してください。
単価・費用・回数を変えた案を比較する
同じ固定費36万円でも、単価が6,000円、変動費800円なら、1回の限界利益は5,200円です。必要回数は約69.23回なので70回になります。単価8,000円の場合の50回より20回多く必要です。ただし、値下げで20回以上増えるという予測は、この式からは分かりません。
単価を1万円へ変えて変動費が1,000円なら、限界利益9,000円で必要回数は40回です。しかし、提供時間が90分へ長くなれば、月の上限も変わります。回数が少なくなることだけで有利と決めず、時間と本人が利用する条件を比較します。値上げ後の需要も確定していません。
固定費を5万円減らす案なら、36万円から31万円へ下がります。限界利益7,200円のままなら必要回数は約43.06回で44回です。ただし、削る費用が予約システムや集客に関わるなら、回数や作業時間も変わる可能性があります。費用を減らした後も売上条件が全く同じとは限りません。
逆に人を増やして固定費が上がる場合は、増えた提供枠を本当に使えるかを確認します。人が増えれば売上が自動的に増えるわけではありません。教育、受付、設備、予約の希望時間などの条件があります。増員前と増員後の固定費、単価、変動費、提供上限を別の表にします。
私は集客を外部へ任せきりにした経験から、院側が数字の意味を理解する必要を感じました。費用を削るか増やすかの判断でも、何の役割に支払っているかを確認します。安い外注先へ変えた結果、院長の作業時間が増える場合もあります。金額と、変わる仕事の両方を見ます。
比較表では、基準案と変更案の差を明示します。一度に単価、固定費、提供時間を変えると、何が効いているか分かりにくくなります。まず一つずつ変えて感度を確認し、その後に現実的な組み合わせを作ります。小数点の精度より、前提が実際の運営に合うことを優先します。
毎月、計算の前提を実績で置き換える
開業前に作った計算は、営業を始めてから直して使います。想定より初回料金の人が多ければ、平均単価は変わりますし、備品や契約の費用も見えてきます。最初の損益分岐点を守ることが目的ではありません。実際の売上と回数で前提を置き換え、今の院では何回必要かを読み直していきましょう。
更新前の表も残します。計画を上書きするだけでは、どの見込みが違ったかを振り返れません。最初の案、修正版、実績を分け、変更理由を書きます。外部へ相談する際も、費用と回数の根拠を示せれば、何を確認すべきか話しやすくなります。
提供回数の設計は月商ロードマップへ、問題の場所は経営の4分類へ進めます。独立・開業の準備と開業の失敗と原因も参照し、計算上の黒字と実際に運営できる条件を両方確認してください。
複数の料金メニューがある場合は、どの構成で計算したかを残します。高い料金のメニューだけを単価に使うと、初回料金や短時間メニューが多い実態とずれます。実績の構成から平均を作るか、料金区分別の売上と変動費を積み上げます。初回の割合が増える計画なら、その構成でも固定費をまかなえるかを確認します。
また、借入や設備投資の相談へ持参する表では、見積書で確認した費用と、自分で置いた概算を区別します。概算を確定額のように扱うと、契約後に必要回数が変わる可能性があります。確認が済んでいない項目へ印を付け、誰にいつ確認するかを記載すると、計画の不確かさを具体的に減らせます。
必要回数が分かったら、週の予定へ置く
必要な月間回数が出たら、一週間の予定へ置き直してください。休み、初回の説明、記録や片づけの時間を残したうえで、その回数を受けられるでしょうか。計算が正しくても、予約表へ置けなければ、計画の前提を変える必要があります。ここまで確かめて、初めて使える目標になります。
月ごとに実績が分かれば、仮の単価や費用を入れ替えてみましょう。予定と違った部分を責めるためではなく、次の月に無理を持ち越さないためです。損益分岐点を超えたかだけで終わらず、支払日と残高も確認する。その二つを並べることが、落ち着いて経営する助けになると思っています。
よくある質問
損益分岐点を超えれば生活費も確保できますか?
計算に何を含めたかによります。設定した費用をまかなう地点と、税や返済、家計へ移す資金まで確保できる地点は別です。利益の表と入出金の表を分け、実際の条件で確認します。
固定費を単価で割るだけではだめですか?
回数ごとに増える費用があるなら、その分を単価から引く必要があります。単価だけで割ると必要回数を少なく見積もる可能性があります。費用の性質を確認して計算してください。
必要回数が提供上限を超えたらどうしますか?
回数を増やす努力だけでは成立しません。単価、費用、提供内容、時間、営業条件の案を比べます。変更後の需要や負担も確認し、上限を超える計画をそのまま採用しないようにします。
本文の計算例は、条件を置いた説明用モデルです。当社の事例を含め、同じ成果を保証するものではありません。料金・制度・外部サービスの条件は、各公式情報で最新の内容をご確認ください。