中村です。「整体院の利益率は何%なら良いですか」と聞かれても、一つの数字だけでは答えられません。売上から材料などの売上原価を引いた売上総利益と、さらに家賃、人件費、広告費などを引いた営業利益では、同じ院でも利益率が大きく変わるからです。個人事業か法人か、院長自身の報酬を費用へ含めているかでも見え方が変わります。
整体院の利益率とは、売上高に対して、どの段階の利益がどれだけ残ったかを示す比率です。この記事では、売上総利益率と営業利益率を分け、月商120万円の説明用モデルで計算します。外部の平均値を目標へ置くのではなく、自院の勘定科目、提供体制、院長の労働、返済や設備投資をそろえて判断する方法を解説します。
公開日:2026-11-06/著者:中村智明(理学療法士・経営士)
この記事の要点
- 利益率には複数の段階があります。売上総利益率と営業利益率を混ぜず、「どの利益÷売上高か」を明記します。
- 同じ費用を月ごとに原価と販管費へ行き来させず、会計上の区分を継続します。管理用の変動費・固定費は別表で持ちます。
- 月商120万円、売上原価6万円、販管費75万円なら、売上総利益率95.0%、営業利益率32.5%です。これは説明用で、標準値ではありません。
- 利益と預金残高は一致しません。減価償却、借入元金の返済、設備購入、税金、個人事業主の生活費を別に確認します。
1.利益率は「どの利益か」を決めてから計算する
整体院の利益率を確認するときは、先に利益の段階を決めます。「利益率30%」だけでは、売上総利益率なのか、営業利益率なのか、税引後の利益率なのか分からず、比較できません。
売上総利益は、売上高から売上原価を引いた利益です。売上総利益率は「売上総利益÷売上高×100」で計算します。粗利、粗利益と呼ばれる場合もありますが、集計表では同じ名称を使い続けます。
営業利益は、売上総利益から販売費及び一般管理費を引いた利益です。営業利益率は「営業利益÷売上高×100」です。家賃、人件費、広告宣伝費、決済手数料、システム料、減価償却費など、本業を運営する費用を反映します。
中小企業庁の「中小企業の会計 31問31答」問5は、損益計算書を一会計期間の経営成績を示すものとし、売上高−売上原価=売上総利益、売上総利益−販売費及び一般管理費=営業利益という基本算式を示しています。まずこの順番へ自院の月次表を合わせます。
年収や手取りとは区別します。営業利益が出ても、法人税等、借入金の元金返済、個人事業主の家計費まで差し引いた金額ではありません。売上、利益、手取りの違いは一人整体院の年収|売上・利益・手取りの違いで整理しています。
利益率の目的は、高く見せることではありません。価格、施術枠、雇用、広告、設備投資のどこに判断材料があるかを見つけることです。分子と費用区分を明記して初めて、前月や計画との差を説明できます。
2.売上原価と販管費を、自院のルールで分ける
費用を分けるときは、税務申告や会計帳簿の区分を土台にし、毎月同じルールを適用します。業界平均の利益率を探す前に、材料費、人件費、外注費、決済手数料を自院がどこへ計上しているか確認します。
売上原価は、その売上に対応して直接発生した原価です。物販の仕入れ、販売した商品の原価、施術件数に応じて使う材料などが候補になります。ただし、施術スタッフの賃金や外注費を売上原価にするか販管費にするかは、事業の会計方針や帳簿設計で変わり得ます。ここで一律に決めず、税理士や会計担当者と区分をそろえてください。
販管費は、販売活動と院の管理にかかる費用です。給料、家賃、広告宣伝費、水道光熱費、通信費、システム利用料、決済手数料、消耗品費、保険料、減価償却費などを、帳簿の科目へ対応させます。経費の役割と支払日は整体院の経費内訳|削る前に役割と支払日を見るも参照してください。
管理上は、会計区分とは別に、売上や来店数に連動しやすい変動費と、短期には変わりにくい固定費へ分けると改善に使えます。決済手数料や施術材料は変動しやすく、家賃や基本のシステム料は固定的です。しかし、変動費・固定費の分類を会計上の売上原価・販管費と混同しません。
月途中にカード決済された売上、未払の広告費、年払い保険、賞与、減価償却などを現金の出入りだけで集計すると、月次利益がゆがみます。計上基準と対象期間を決め、前年同月や予算と比較するときも同じ基準を使います。
勘定科目を細かくしすぎると記録が続かず、粗すぎると原因が分かりません。人件費、家賃、広告、決済、設備、システムなど、意思決定に使う大項目を固定し、必要な内訳だけ補助表へ分けます。
分類ルールには、科目名、含める費用、除外する費用、計上時点、確認者を記載します。例えば決済手数料を販管費と決めたら、翌月だけ売上原価へ移して粗利率を良く見せません。新しい支出が出たときは、過去月を修正するか、変更月と理由を注記するかを会計担当者と決めます。
3.月商120万円のモデルで二つの利益率を計算する
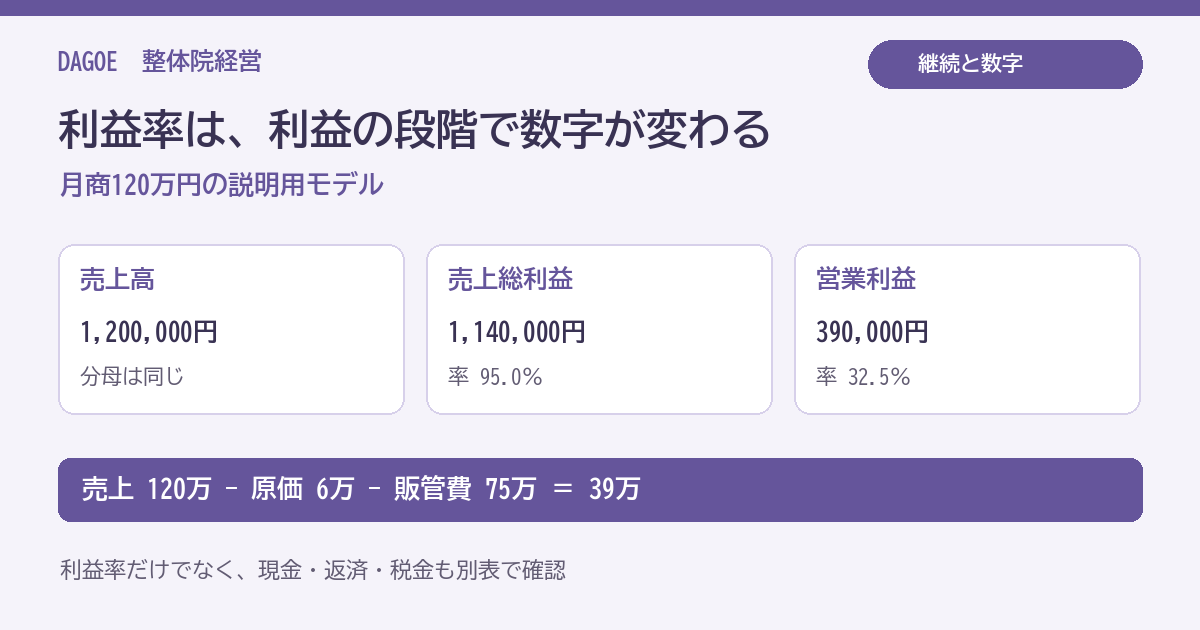
説明用に、月の売上高を1,200,000円、売上原価を60,000円、販売費及び一般管理費を750,000円とします。この数字はDAGOEや他院の実績・平均ではなく、計算方法を示す仮定です。
売上総利益は1,200,000円−60,000円=1,140,000円です。売上総利益率は1,140,000円÷1,200,000円×100=95.0%です。検算は、売上原価率60,000円÷1,200,000円=5.0%と足して100%になることを確認します。
販管費750,000円の内訳を、スタッフ給与300,000円、家賃120,000円、広告100,000円、決済手数料25,000円、水道光熱費30,000円、システム25,000円、消耗品30,000円、減価償却費40,000円、その他80,000円とします。合計は300,000+120,000+100,000+25,000+30,000+25,000+30,000+40,000+80,000=750,000円です。
営業利益は1,140,000円−750,000円=390,000円です。営業利益率は390,000円÷1,200,000円×100=32.5%です。別の検算として、売上1,200,000円−原価60,000円−販管費750,000円=390,000円となることを確認します。
翌月も売上と売上原価が同じで、広告が100,000円増え、スタッフ関連費が80,000円増えたとします。販管費は930,000円、営業利益は1,140,000円−930,000円=210,000円、営業利益率は210,000円÷1,200,000円×100=17.5%です。売上総利益率95.0%は変わらなくても、営業利益率は15.0ポイント下がります。
満枠なのに利益が残らない場合は、単価、枠、値引き、決済、変動費、追加人員を同じ月で確認します。予約数だけの点検は整体院で予約が埋まるのに利益が出ない|満枠の採算を見直すへ分け、本記事では損益計算書の段階をそろえます。
4.個人事業主は、院長自身の労働を別表で見る
個人事業主の利益率は、院長自身の労働対価が経費に入っていないことがあります。法人の役員報酬を含む損益計算書と、そのまま横並びにすると、個人事業の営業利益率が高く見える可能性があります。
J-Net21の損益計画の書き方は、販管費の人件費について、法人では役員報酬を含める一方、個人事業の場合は事業主本人の分を含めないと説明しています。これは、院長の労働に価値がないという意味ではなく、会計上の表示と生活・報酬の確認を分ける必要があるということです。
先ほどの営業利益390,000円が、一人で施術・受付・管理を行う個人事業の数字だとします。院長の労働相当額を月300,000円と仮定して管理用に差し引くと、390,000円−300,000円=90,000円、売上に対して7.5%です。
この90,000円は会計上の営業利益ではありません。「院長労働相当額控除後の管理用残額」など別の名称にし、正式な損益計算書を書き換えません。労働相当額は、生活費の希望額、代替要員の賃金、担当時間など目的に応じて決め、毎月都合よく変えないようにします。
法人化した場合も、役員報酬だけで比較は終わりません。会社負担の社会保険料、税、事務負担など条件が変わります。個人・法人のどちらが有利かを、この記事の利益率だけで決めないでください。
自院の過去と比較するなら、会計上の営業利益率と、院長労働を調整した管理用比率を二段で記録します。数字を一つに合成しない方が、雇用した場合、院長が施術枠を減らした場合、法人化した場合の変化を追いやすくなります。
5.利益と現金残高が一致しない理由を確認する
営業利益が黒字でも、預金が同じ金額だけ増えるとは限りません。減価償却費は費用でも当月の現金支出ではなく、借入金の元金返済や設備購入は現金を減らしても営業利益の計算へそのまま入らないためです。
日本政策金融公庫の創業の手引は、収支計画で利益を売上高−売上原価−経費とし、借入金の返済元金や家計費は経費に含めないと説明しています。個人事業主は、利益から返済と家計費を捻出する流れも示されています。
説明用に、営業利益390,000円に含まれる減価償却費が40,000円、借入元金返済が90,000円、新しい設備への現金支出が300,000円とします。税金、利息、売掛・買掛の増減をいったん除くと、概算は390,000円+40,000円−90,000円−300,000円=40,000円です。
この式は正式なキャッシュフロー計算書ではなく、利益と現金の差を見つけるための説明用です。設備が固定資産になるか、購入時に経費となるか、減価償却期間、消費税、支払利息、未収入金などで実際の数字は変わります。会計担当者の処理と合わせてください。
逆に、前払いの回数券などで現金が先に入ると、預金は増えても未提供のサービスが残ります。現金残高だけで利益が出たと判断せず、利用済み・未使用の回数や返金義務も管理します。
月末には、損益表と資金繰り表を並べます。損益表は売上総利益、営業利益を示し、資金繰り表は入金、支払、借入、元金返済、設備、税金、事業主への引出しを示します。二つを分けると、黒字なのに資金が足りない理由を探しやすくなります。
6.外部平均より、自院の前月差を原因別に読む
利益率の外部平均は参考にはなりますが、自院の標準として断定しません。施術者数、院長報酬、家賃地域、広告投資、法人・個人、物販、回数券、減価償却の有無で数字が変わるからです。
比率の定義は公式資料へ合わせます。J-Net21の財務の基礎知識は、売上高総利益率を売上総利益÷売上高、売上高営業利益率を営業利益÷売上高と示しています。自院の表にも分子名と分母名を表示し、率だけを転記しません。
月次で確認する順番は、売上高、売上原価、売上総利益、販管費、営業利益です。営業利益率が下がったら、まず売上総利益率が変わったかを見ます。変わらなければ、販管費のどの項目が増えたかへ進みます。
売上総利益率が下がった場合は、値引き、物販構成、材料単価、外注条件、売上計上漏れを確認します。営業利益率だけが下がった場合は、人件費、広告、家賃、決済手数料、システム、修繕、減価償却などを予算差と前年同月差で見ます。
単月の特殊要因には印を付けます。年払い保険、更新料、設備修繕、賞与、開業キャンペーン、長期休業が入った月を通常月と同列に評価しません。ただし、毎年発生する費用を「特殊」で外し続けず、月割り予算へ入れます。
利益率だけ追えばよいわけではありません。金額が小さい院で率だけ高くても、院長の生活、返済、再投資に必要な額が足りない場合があります。利益率、営業利益額、現金残高、未払税、返済予定を一緒に見てください。
比較表には、実額と比率を並べます。売上が1,200,000円から1,500,000円へ増え、営業利益が390,000円から420,000円へ増えても、営業利益率は32.5%から28.0%へ下がります。利益額は30,000円増えていますので、率の低下だけで悪化と決めず、追加した人員・広告・将来の提供枠に見合うかを確認します。
7.4週間で月次利益表を運用できる形にする
四週間の実践では、費用区分を決め、過去三か月を同じ形式へ直し、利益率と現金を照合し、翌月の改善を一つ選びます。最初から完璧な管理会計を作るより、毎月同じ日に更新できる表を優先します。
第1週は、会計ソフトや帳簿から売上、売上原価、販管費を出します。税理士・会計担当者が使う区分を確認し、売上総利益と営業利益が再計算できるようにします。未分類、事業主貸借、個人支出を勝手に経費へ混ぜません。
第2週は、過去三か月の売上総利益率と営業利益率を計算します。対象月、計上基準、科目区分をそろえ、式を表の見出しに書きます。計算は円単位で行い、表示時だけ小数第一位へ丸めます。
第3週は、利益と現金の差を確認します。減価償却、借入元金、設備購入、税金、未収・未払、個人事業主の引出しを別表にします。損益分岐点は整体院の損益分岐点|必要な施術回数を出すの式へつなげます。
第4週は、翌月に直す項目を一つ選びます。広告費を減らす前に来店CPAと予約枠を確認する、決済手数料を変える前に解約や入金管理への影響を確認する、人件費を減らす前に提供枠と残業の原因を見る、という順番です。
記録項目は、対象月、売上高、売上原価、売上総利益、売上総利益率、販管費の大項目、営業利益、営業利益率、院長労働相当額の管理用調整、減価償却、元金返済、設備支出、税金予定、月末預金、特殊要因、確認者です。
数字は、一度作って終わりにせんでよかです。毎月同じ日、同じ区分、同じ式で更新し、差が出た項目だけを深掘りしてください。利益率を高く見せるのではなく、院長の労働と将来の支払まで含めて、続けられるかを判断するために使います。
よくある質問
整体院の利益率は、何%あれば良いですか?
一律の標準値では判断できません。売上総利益率か営業利益率かを分け、個人・法人、院長報酬、施術者数、家賃、広告、減価償却などの条件をそろえて、自院の計画と前月差を確認してください。
個人事業主の生活費は、整体院の経費に入れますか?
事業主本人の生活費は、通常の事業経費とは分けて扱います。会計上の利益から返済・税金・生活費を賄えるかを資金繰り表で確認し、帳簿上の処理は税理士や会計担当者へ確認してください。
利益が出ているのに、預金が増えないのはなぜですか?
借入元金の返済、設備購入、税金、未収・未払、個人事業主の引出しなどがあるためです。減価償却のように費用と現金支出の時期が異なる項目もあるので、損益表と資金繰り表を分けて照合してください。
院の課題全体は整体院経営の4分類から確認できます。