中村です。整体院の開業融資を考えるとき、「いくら借りられるか」が気になりますよね。ただ、先に確かめたいのは、何にいくら必要で、借りた後に何回提供すれば返済と生活が続くかです。私も事業を立ち上げた頃、初月からある程度売上が立つ前提で計画し、固定的な支払いの重さを経験しました。開業できる金額と、続けられる計画は分けて見たいと思っています。
この記事では、日本政策金融公庫を中心に、整体院の開業融資を相談する前の準備と、創業計画書の数字のつなぎ方を説明します。制度情報は2026年10月19日に公式ページで確認しました。計算例は当社の実績や相場ではなく、説明用の仮定です。融資可否・適用条件・入金時期を保証するものではありません。
公開日:2026-10-19/著者:中村智明(理学療法士・経営士)
この記事の要点
- 融資限度額から借入額を決めず、見積・支払日・運転資金の根拠から必要額を整理します。
- 売上計画は新規と再来を分け、施術・説明・入れ替えを含む提供時間へ収めます。
- 利益と返済後の現金は別です。元金返済、税金等、生活に必要な資金を区別して確認します。
- 相談・申込・面談・判断・契約・入金を別工程として扱い、開業遅延や減額時の代替案も残します。
1.整体院の開業融資は、必要額と返済計画から考える
開業融資の準備は、借りたい金額を先に決めることより、使途と返済の根拠をそろえる作業です。融資とは、契約に従って返済する必要のある資金調達のことです。受け取った金額を売上や利益へ加えず、将来の元金・利息の支払いを計画へ入れます。
2026年10月19日確認の日本政策金融公庫「新規開業・スタートアップ支援資金」では、新たに事業を始める方、または事業開始後おおむね7年以内の方を対象とし、設備資金と運転資金を案内しています。限度額は7,200万円ですが、これは制度上の上限であり、個々の整体院が借りられる額ではありません。
同ページの一般的な返済期間は、設備資金20年以内、運転資金10年以内で、それぞれ据置期間は5年以内です。例外や適用条件もあるため、自分に合う期間や据置を自由に選べると決めつけず相談します。利率は使途・期間等で異なるので、本記事に現在の一律の金利は掲載しません。
整体院という名称だけで利用できる制度や必要手続きがすべて決まるわけではありません。実際のサービス内容、個人か法人か、開業地、開始時期を整理し、相談窓口へ説明します。名称の似た施術所や別業種の条件を、そのまま自院へ当てはめないことが大切です。
地域の金融機関や自治体の融資制度も検討する場合は、取扱窓口、保証の条件、費用、資金使途、申込時期をそれぞれ確認します。制度名や金利だけで比べず、必要な支払いに間に合うかまで見ます。複数の申込があるなら、同じ設備費を二重に調達済みと見せず、他の調達予定も伝えます。
相談前の一枚には、開業予定地、開業予定月、サービス、必要総額、自己資金、借入希望額を記載します。まだ決まっていないことは未定と書いて構いません。説明を整えるために、未契約の物件や未確認の売上を確定事項にする必要はありません。
2.設備・運転資金・生活資金を分け、借入希望額を組み立てる
借入希望額は、事業に使う資金の内訳と自己資金を対応させて作ります。生活に残す資金を事業用の自己資金へ重複計上すると、帳尻は合っても手元でお金が足りなくなります。まず用途の違うお金を別の行に置きましょう。
設備の表は、物件関係、工事、施術ベッド、什器、システム等について、金額、見積日、有効期限、支払予定日、発注状況を記録します。敷金など戻る可能性のある支出も、支払時点では現金が必要です。融資上の設備・運転の区分は、こちらで決めつけず相談先の取扱いを確認します。
運転資金は「家賃の何か月分」という一行で終えず、家賃、広告、消耗品、通信、その他の支払予定と、売上の入金予定を月ごとに並べます。事業が動き出すまでの不足と、途中で必要になる支出を区別します。初期の広告制作費などを設備側と運転側の両方へ入れないようにします。
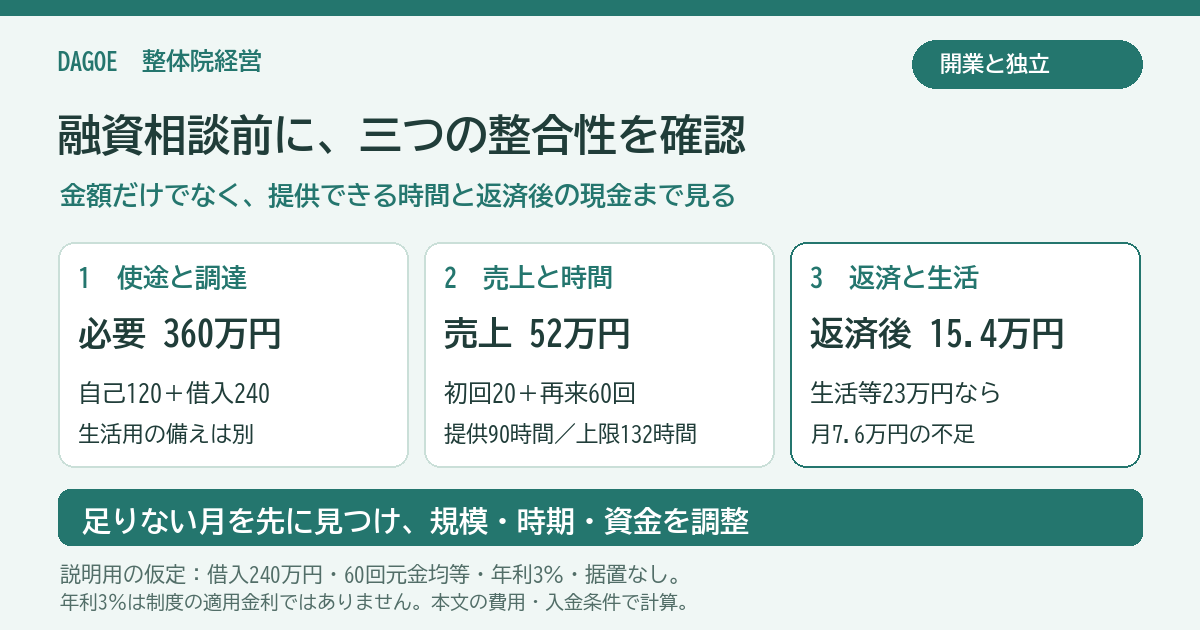
説明用に、事業の開業前支出240万円、事業用の運転資金120万円、合計360万円とします。事業へ投入する自己資金120万円なら、他の調達がない仮定で借入希望額は240万円です。240万円+120万円=360万円、自己資金120万円+借入240万円=360万円と、使途側と調達側を検算します。
別に生活用の備え60万円を残すなら、自己保有資金は合計180万円です。事業に使う120万円と生活用60万円を分けて書き、180万円すべてを事業用の自己資金として見せません。生活費を事業資金の融資使途として当然に含める扱いもしません。資金の出所や現在残高は、確認できる資料と一致させます。
この360万円は整体院の標準額ではありません。具体的な見積が出れば置き換え、支払済み資金の取扱いも申込前に確認します。内訳づくりの基本は整体院の開業資金と手元資金で説明しています。本記事では、その内訳を相談先へ説明できる形へ進めます。
3.創業計画書は、経験・提供内容・集客・数字をつなげる
創業計画書では、数字だけを大きく見せるより、経験とサービス、来店までの流れ、売上見込みがつながっていることを重視します。根拠のある部分と予測の部分を分ければ、質問を受けたときも元の資料へ戻って説明できます。
経験欄には、実際の勤務歴、担当業務、施術以外の運営業務、開業に向けて確認したことを書きます。理学療法士などの資格や臨床経験は事実として示せますが、それだけで新規集客や収益の再現性まで証明できるわけではありません。未経験の業務は、誰に相談し、いつまでに準備するかも整理します。
サービス欄は、対象とする利用者、提供内容、料金、所要時間、利用条件を対応させます。「技術に自信がある」だけでは売上の式が作れません。初回と再来、都度払いと会員制などで金額や時間が違うなら区分し、計画書・料金表・予約ページで説明が食い違わないようにします。
集客欄は、媒体名の羅列ではなく、どこから問い合わせが入り、どう予約へ進むかを書きます。予約が既にある場合は件数・対象期間・キャンセルの可能性を区別します。勤務先の利用者が来る前提を、本人の意思や規則の確認なしに確定売上として置くことも避けてください。
日本公庫の創業計画書セルフチェック「収支計画」では、売上等の計算根拠、経費の漏れ、返済できる収支かを確認しています。掲載された他業種の数字を整体院の平均にするのではなく、自院の料金と提供枠へ置き換えて使います。
根拠資料は、見積書、物件資料、料金案、営業カレンダー、提供時間の試算、集客の確認記録などに分けます。出典、確認日、確定・見込みの区分を残せば、後で条件が変わったときに修正箇所を特定できます。都合の悪い未確認事項を消すより、次に何を確認するかが分かる計画にしたいですね。
4.売上計画は、新規・再来・時間の三つで検算する
売上予測は、初回と再来の料金を分け、実施回数と必要時間を一緒に計算します。売上目標から逆算した回数が、実際の営業時間に収まらなければ、融資額を増やしても提供できない計画のままです。
以下は一人院の説明用モデルです。月22日、1日6時間を予約提供へ使えるなら、月132時間です。休憩、集客作業、会計などはこの提供時間とは別に確保する仮定です。初回は5,000円・90分、再来は7,000円・60分とし、それぞれ説明や入れ替えを含む枠時間とします。
初回20回、再来60回なら、売上は5,000円×20回+7,000円×60回=52万円です。必要時間は90分×20回+60分×60回=5,400分、90時間なので、132時間以内に入ります。ただし枠へ入ることと、その回数の予約が取れることは別です。来店経路と再来見込みの根拠も必要になります。
低めの案を初回20回・再来40回とすれば、売上は38万円、必要時間は70時間です。軌道に乗った案を初回20回・再来90回とすれば、売上73万円、必要時間120時間です。後者の余裕は12時間しかないので、初回比率の変化や予約の集中、臨時休業も確認します。空いている平日昼へ土曜希望の予約が自由に移るとは限りません。
開業した月に、再来60回が自然に存在する前提は置きません。来店があった月ごとに、新規数、その後の利用見込み、既に実施した回数を分け、開業月・翌月へ積み上げます。上記の52万円は指定した回数が成立した月の例で、開業初月の予測と断定していません。
月別の立ち上がりは整体院開業1年目の売上計画も参照してください。融資相談では、創業当初と軌道に乗った後の間を月別の補助表で示すと、入金不足がいつ起きるかまで確認できます。説明しやすい売上に合わせて、都合よく営業日や単価を増やさないことが基本です。
5.元金と利息を分け、返済後の現金まで確認する
返済できるかは、事業の利益だけでなく、元金返済後の現金と生活に必要な資金まで確認します。個人事業主の生活用引き出しを従業員給与と同じように混ぜず、法人で役員報酬を費用へ入れた計算とも区別してください。
借入240万円を60か月の元金均等、年利3%、据置なしで返済する仮定を置きます。年利3%は現在の公庫の適用金利ではなく、計算方法を説明するための任意の数字です。月の元金は240万円÷60か月=4万円。初月利息を月割りで概算すると240万円×3%÷12=6,000円で、初月の返済は4万6,000円です。
元金均等では元金残高が減るため、この仮定の利息は次月から小さくなります。実際の利息は日数・契約条件等で異なり、元利均等など返済方式が違えば月額も変わります。制度の最長返済期間や据置期間を、そのまま自分の返済予定表へ転記せず、提示された条件で作り直してください。
第4章の売上52万円の月に、1回当たりの現金変動費500円、月のその他の現金事業支出28万円とします。80回分の変動費は4万円で、返済前は52万円−4万円−28万円=20万円。初月返済4万6,000円を引くと15万4,000円です。ここでは全売上が当月入金され、設備購入等の追加支出はないと仮定しています。
生活用20万円と税金等への積立3万円を確保する案なら、残る差額は15万4,000円−23万円=マイナス7万6,000円です。積立3万円は税額の試算ではなく、自分で置いた準備額です。低めの売上38万円なら、変動費3万円・他支出28万円・返済4万6,000円を引いた後は2万4,000円で、同じ生活・積立条件では20万6,000円不足します。
軌道に乗った売上73万円の案は、変動費5万5,000円・他支出28万円・同じ返済額4万6,000円・生活等23万円を引くと11万9,000円です。回数で変わる費用以外は一定という仮定なので、増員や広告費増があれば更新します。これらは現金収支の簡略モデルであり、減価償却や未収・未払等を反映した会計利益とは同じではありません。
生活用の備え60万円があっても、低めの不足20万6,000円が3か月続くと61万8,000円で1万8,000円足りません。事業用の運転資金120万円を生活費に使える前提で穴埋めせず、生活の備えや開業規模を別途見直します。借入額を増やすと将来の返済も増えるため、必要額と返済の両方を動かして再計算します。
6.相談から入金までの工程を分け、契約の順番を確認する
融資は、相談や申込を済ませた時点で入金が確定するものではありません。物件・工事の支払日と融資の工程を別々に管理し、決定前に資金不足になる契約を積み上げないことが重要です。
日本公庫の創業予定の方の手続き案内では、事前相談、申込、面談等による確認、融資判断、契約、送金の流れを確認できます。設備資金の見積書や創業計画書、本人確認資料などが必要となり、法人かどうか等でも準備資料が変わります。提出時の最新一覧でそろえてください。
相談までに、開業予定日、物件の検討状況、見積、自己資金、既存の借入、月別の現金見込みを並べます。既存借入の残高だけでなく、月の返済と完済予定も確認しましょう。情報を減らして良く見せるより、今後も続く支払いを含めた計画を説明する方が、自分の判断にも役立ちます。
物件や工事の契約では、申込金、契約金、中間金、残金の期限、解約時の費用、工事着手日、引渡日を確認します。「融資が出たら払うつもり」でも、契約書に別の期限があれば同じ意味にはなりません。融資前の契約・支払済み費用をどう扱うかは、支払う前に相談先へ確認します。
面談準備では、創業理由、経験、対象顧客、選んだ場所、料金の根拠、集客、売上が低い場合の対応を、自分の言葉で説明できるかを確かめます。相談支援を受けても、本人が分からない数字をそのまま提出しないことです。聞かれそうな質問の正解を暗記するより、根拠資料のどこを見れば答えられるかを整理します。
申込から入金までを一律に何日と断定しません。不足資料、確認事項、契約などで日程は変わります。相談日、提出日、追加資料の期限、契約の進捗、見込んだ入金日を記録し、入金未確定の段階では「確定」と表示しないようにします。開業準備は開業準備期間の逆算と接続して管理します。
7.減額・開業遅延の案を作り、提出前に三つの表を照合する
提出前には、必要資金と調達、月別の現金、準備工程の三つを照合します。どれか一つの表だけが成立していても、支払日や営業開始がずれれば実行できない可能性があります。融資を受けることを開業計画のゴールにしないでください。
例えば借入希望240万円に対して、仮に180万円で検討する必要が生じたなら、差は60万円です。これは減額が起きる確率や通常の結果を示した例ではありません。設備を60万円減らす案、開業規模を変える案、開始時期を見直す案などを比べ、金額だけでなく営業に必要な条件を満たすかを確認します。
このとき、運転資金を60万円削って帳尻だけ合わせると、開業後の余裕が減ります。減らすなら、何の支払いを減らしたか、その結果どの不足が起き得るかまで示します。採択や入金が未確定の補助金、未契約の予約、家族からの未確定の援助などを、確定した調達金として埋めないようにします。
開業が1か月遅れて売上がなくても、家賃や準備費の一部は出る可能性があります。仮にその月の事業支出28万円と返済4万6,000円が発生し、売上入金ゼロなら、事業の現金不足は32万6,000円です。実際の家賃開始日や返済開始日は契約で確認し、この仮定と違えば修正します。生活資金の不足は、この事業不足と分けて計算します。
記録の最小項目は、作成日、制度確認日、見積の版、対象期間、料金と回数、必要時間、費用の内訳、借入条件、生活・納税の備え、未確認事項、確認先、回答期限です。資料を直したら、計画書の数字と補助表が同じ版かを確かめます。途中で料金を変えたのに、売上だけ古い平均で計算する行き違いを防ぎます。
最後は使途合計と調達合計、実施回数と提供時間、返済後の現金と必要な生活資金の三点を見ます。合わなければ、借入額の話だけに戻らず、規模・支払時期・売上の立ち上がりを考え直します。分からないところは、無理に埋めんでよかです。未確認として相談へ持ち込み、回答を得てから計画を更新しましょう。
よくある質問
整体院の開業なら、公庫の融資を必ず受けられますか?
必ず受けられるとはいえません。制度の対象に当てはまることと、希望額・条件で融資が決定することは別です。実際の事業内容、使途、経験、計画等を相談先へ示し、公式の条件と必要資料を確認してください。
自己資金は一律に何割あればよいですか?
一律の割合だけで融資可否や開業の安全性は判断できません。必要資金、事業に使える自己資金、その出所、生活に残す資金、返済後の収支を整理して相談します。過去の調査平均を、現在の申込要件や審査通過基準として扱わないでください。
融資の相談前に物件を契約してもよいですか?
支払期限や解約費用、融資前の支出の取扱いを確認してから判断します。融資判断・入金は未確定なので、契約した金額を払える資金と時期があるかを見ます。必要資料や予定地の扱いは相談先へ確認し、入金が確実という前提で契約を進めないようにしてください。
院の課題全体は整体院経営の4分類から確認できます。