文章更新日:2026年10月08日/著者:中村智明(理学療法士・経営士)
中村です。広告費をいくら使っていいかは、私も悩んできたところです。来店が増えると、もう少し使えば伸びるのではと思いますよね。反対に反応が止まると、使うのが怖くなる。ただ、その気持ちだけで金額を決めていると、続けるか止めるかの判断が毎月揺れてしまいます。
私が広告を学び直してから意識したのは、表示やクリックの先に、実際の予約と来店があることです。この記事では来店CPAの計算から、その後の売上、費用の回収、受け入れられる枠までを考えます。金額は説明用の例で、どの院でも使える広告費の正解を示すものではありません。
この記事の要点
- 来店CPAは新規の実来店を分母にする。
- 費用の範囲と人の重複をそろえて比べる。
- 同じ新規組の売上と費用を追い、増額前に枠を見る。
広告画面の成果と、院内の来店記録を分ける
広告管理画面に「成果」と出ていても、そこで予約が確定したとは限りません。電話番号を押したが電話はしなかった、フォームを送ったが希望時間が合わなかった、という途中の動きもあります。運用を頼んでいるなら「何をした時点で一件になりますか」と聞いてみましょう。画面の数字を、そのまま来店人数として使う前に知っておきたい点です。
広告運用を依頼しているなら、計測している操作を画面や設定名と一緒に説明してもらいます。「コンバージョンが増えました」という言葉だけでは判断できません。途中の行動を計測すること自体は役立ちますが、院が最終的に知りたい実来店とは別の列に置きます。双方の定義が分かれば、報告の食い違いも調べやすくなります。
説明用に広告配信費6万円、クリック成果60件、予約確定24人、実来店20人と置きます。クリック成果1件当たりは1,000円、予約確定1人当たりは2,500円、実来店1人当たりは3,000円です。どの計算も割り算としては合っています。しかし、1,000円で新規来店を獲得したと説明するのは、分母が違います。
院内の記録では、同じ人の重複を除きます。電話とLINEの両方で問い合わせた人、予約日を変更した人を別の新規として足さないようにします。匿名の顧客管理番号と、問い合わせ日、予約確定日、実来店日があれば、経路と結果を照合できます。経営集計に不要な個人情報は転記しません。
月の境目にも注意します。9月末に広告を見て、10月に初回来店した人は、9月の広告費と10月の来店記録にまたがります。9月の費用を9月の来店数だけで割る集計もできますが、広告との時間差があることを注記します。施策を厳密に比べたいときは、問い合わせ時期ごとの組を追った表も併用します。
私は集客を外部へ任せきりにした経験から、院側が数字の意味を理解する必要を感じました。設定作業を全て自分で担当することと、報告された成果を説明できることは別です。来店の記録は院側にあるため、広告担当者の画面だけで経営判断を完結させないようにします。
集客を外に任せていた頃は、費用だけが出ていく感覚がありました。自分で理解しようと動いたことで、報告の数字に何が含まれているかを聞けるようになったんです。分からない数字を、分かったふりで受け取らんでよかです。ここでいう成果は予約なのか、来店なのか。それを確認するだけでも、同じ報告書の読み方が変わります。
費用の範囲をそろえて割り算する
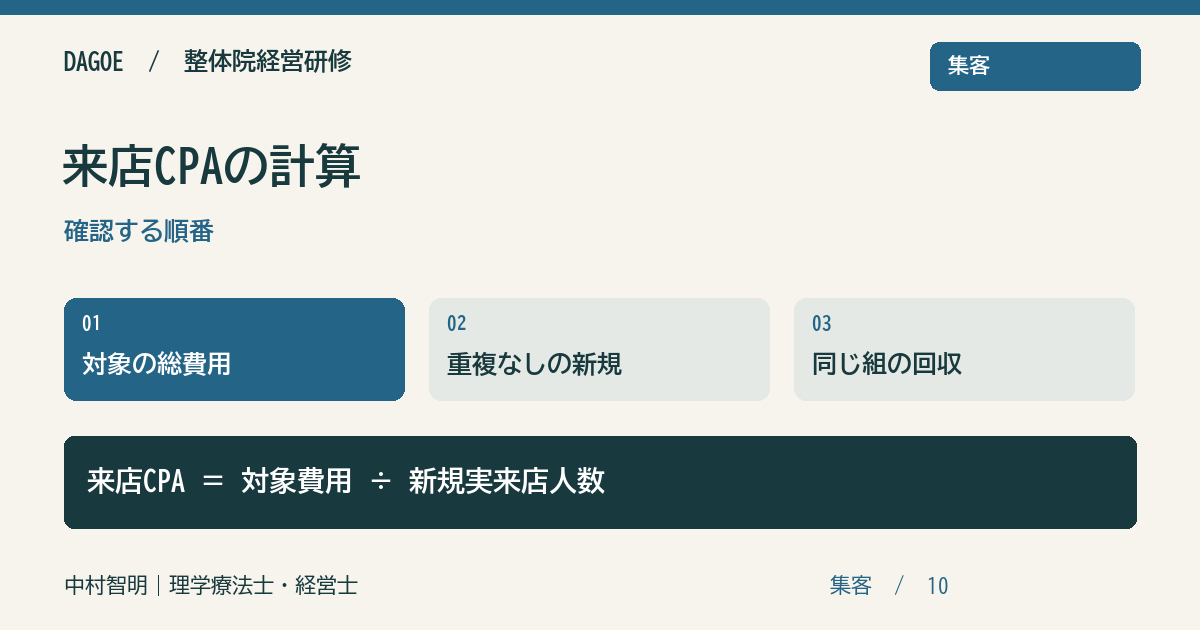
来店CPAの基本式は、対象の集客費用÷対象の新規実来店人数です。ただし、費用に何を含めたかを決めないと比較できません。広告配信費だけの指標と、運用代行費、制作費、撮影費などを含む指標を分けて出します。税を含むかどうかもそろえ、異なる範囲の数字を同じ一覧で比較しないことです。
例えば配信費6万円、運用費2万円、当月の制作費4万円なら、合計は12万円です。新規実来店20人の場合、配信費だけなら3,000円、総額なら6,000円になります。制作物を翌月以降も使う場合の評価は別途検討できますが、実際に支払った12万円が消えるわけではありません。支払いと比較用の配分を分けて残します。
毎月の比較用に制作費を複数月へ分ける場合は、そのルールを明記します。例えば4万円を4か月に分けた管理上の見方なら月1万円です。ただし、これは本記事の説明用の配分であり、会計処理を指定するものではありません。配分した費用だけを見て、初月の口座支払いを少なく計画しないようにします。
教材の例では、広告費6万円を新規20人で割ると3,000円です。ここへ再来を含む延べ60回を使うと1,000円になり、新規を獲得する費用を小さく見せてしまいます。再来回数は別の指標に使えますが、新規の獲得単価の分母には混ぜません。人と回数、初回と再来を表の段階で分けておきます。
費用が発生して新規来店が0人だった場合、ゼロで割ったCPAは計算できません。「0円」と表示すると無料で獲得できたように見えます。費用と来店0人をそのまま表示し、計算不能とします。来店予定がまだ先なのか、問い合わせ自体がなかったのかも確認し、観察途中の結果と最終結果を分けます。
支払いの対象月がずれる契約も確認します。今月の請求に先月の運用費が含まれるなら、口座の出金日だけで広告施策の月へ割り当てると比較がずれます。管理上の対象期間と実際の支払日を両方持ちます。月額固定費、成果に応じた費用、初期費用を契約前から整理しておくと、この照合が楽になります。
複数媒体の来店を単純に足さない
広告、予約媒体、チラシ、検索などを組み合わせると、一人が複数の接点を持つことがあります。各媒体の管理画面がそれぞれ成果を計上する場合、その合計が院の新規来店人数と一致するとは限りません。広告画面が間違っていると即断するのではなく、成果の定義や計測期間が違う可能性を確認します。
教材の説明例では、広告経由12人、予約媒体経由20人のうち、4人が両方に含まれています。重複を除いた新規人数は12+20-4=28人です。総費用12万円なら、来店CPAは約4,286円です。32人で割る3,750円との差は、施策が改善した結果ではなく、重複の扱いによる差です。
院全体の獲得費用を見るなら、総費用と重複のない総新規人数を使う方法があります。媒体別に見る場合は、どの経路へ割り当てるかのルールを決めます。最初に知ったきっかけ、最後に予約した場所、広告管理画面の計測値は目的が違います。一つの数字だけで全てを表そうとしない方が、判断の限界を説明できます。
来店時の自己申告も完全な記録ではありません。本人が覚えていない、家族に勧められたが家族が何を見たか分からない、といった場合があります。不明を無理に埋めず、不明人数も残します。広告経由に見える人を全て広告へ割り当てれば、その媒体のCPAは低く見えますが、根拠は弱くなります。
媒体間を移動する経路も確認します。チラシで院名を知り、Googleで検索し、ホームページからLINEへ移る場合、最後のLINEだけを評価すると、最初の認知が見えません。逆にチラシだけを評価して、ホームページの案内不足を放置することも避けます。接点ごとの役割と、最終的な人数を別々に見てください。
集計ルールを変えた月は、以前と同じ条件で計算できるか確認します。新しいルールでCPAが下がっても、広告の効率が改善したとは限りません。可能なら過去の一定期間を同じルールで再計算し、難しい場合は変更日を明示します。外注先を変更したときも、報告書の見た目だけで比較しないことです。
回収は同じ新規組を、同じ期間で追う
来店CPAが下がると安心しますが、その人たちが実際にどのくらい利用したかも見たいところです。今月獲得した人の費用を、以前から通っているお客様の売上で埋めると、新しい広告の採算は分かりません。初回、その後の利用、返金まで同じ人たちで追います。回収を待っている間に必要なお金も、この記録から考えます。
説明用に、新規20人を総費用12万円で獲得し、初回売上が1人5,000円なら合計10万円です。その組の観察期間内の再来売上が8万円なら、累計売上は18万円です。売上は集客費用を6万円上回っていますが、この6万円を利益とは呼びません。施術の提供にかかる費用や院の固定的な支払いが別にあります。
直接増える費用を1回当たりで把握できるなら、回数に応じて計算します。例えば合計30回の実施に対して1回800円という仮定なら2万4,000円です。18万円からこの費用と集客費用12万円を引くと3万6,000円になります。ただし、この差額も全ての固定費や院長の生活費を引いた最終利益ではありません。指標の範囲を明記します。
観察期間をそろえることも必要です。初回来店後90日までの売上で比べるなら、まだ30日しか経っていない組を完成した90日実績と並べません。途中経過は別表示にします。将来の予約や継続予定を、実施済みの売上へ混ぜると、回収が早く見えます。予約残高として別に残す方が状況を把握できます。
月額制や回数券がある場合、入金と提供のタイミングが違うため注意します。先にまとまった入金があっても、その後に提供する枠が必要です。入金額だけで広告費を増やすと、予約枠や将来の対応負担を見落とします。売上の扱いは契約や会計条件に合わせて確認し、利用回数と残る提供予定を管理します。
当社の独立当初には、初回の成約が12人に1人だった経験があります。新規来店を獲得できたことと、その後に利用が続くことは同じではありません。広告を評価する際も、来店後の説明や利用条件が影響します。広告の担当と初回対応の担当が違っても、同じ新規組の記録を確認できる形にします。
増額する前に、資金と予約枠を確かめる
来店CPAが低い月でも、広告費を倍にすれば来店が必ず倍になるとは限りません。対象地域、希望時間、広告の届く相手などの条件が変わる可能性があります。増額するなら、追加費用の上限、観察期間、確認する来店数、途中で見直す条件を決めます。過去の平均をそのまま将来へ延ばさないことです。
提供枠の確認も必要です。月全体では空きがあっても、希望が集中する夕方や土曜が埋まっていれば、追加の問い合わせを受けられないことがあります。空いている曜日と時間帯を具体的に見て、案内の条件と合っているか確認します。受けられない予約を増やすために費用を使わないようにします。
資金面では、広告費を支払う日と、その新規組から入金される日を並べます。累計売上で最終的に回収できる予測でも、途中の支払いに耐えられるとは限りません。予測より来店が少ない案、再来が遅い案も試算し、他の支払いと重なった月の残高を見ます。余裕のない資金で回収期間を楽観的に置かないことです。
広告を止める判断でも、未確定の来店予定を確認します。停止直後に新規が来た場合、停止前の広告に接触した人かもしれません。反対に、止めた月の来店が変わらなくても、翌月以降への影響がまだ出ていない場合があります。短い期間だけで広告の必要性を断定せず、時系列を残してください。
依頼先との月次確認では、配信費、その他の費用、計測成果、予約確定、実来店、同じ新規組の売上を一枚に並べます。数字が合わない場所を次回までの確認事項にします。報告書を受け取って終わるのではなく、院側の来店記録を返すことで、次の施策の前提がそろいます。
検索広告などの設定やポリシーは媒体ごとに変わるため、利用するサービスの公式ヘルプで確認します。集客の全体像は経営の4分類へ、受け入れ可能な売上の上限は月商ロードマップへ進めます。費用だけでなく、提供できる条件を合わせて考えてください。
院内に残す月次表は、計算の根拠まで見える形にする
計算表を半年後の自分が見ても読めるようにしておきましょう。広告費だけか、制作費も入れたか。予約した人数か、来店した人数か。この二点が分からないと、きれいなグラフでも比較に使えません。表の上へ条件を書き、請求書と予約台帳の参照先を残すだけで、外注先との打ち合わせでも話がずれにくくなります。
変更履歴も残します。料金を変えた、予約ページを修正した、広告の対象時間を変えたなど、来店や売上へ影響しそうな変更を日付と一緒に記録します。同じ月に複数の変更を行った場合、CPAの変化を一つの施策の成果と断定できないことも書きます。確認できた事実と解釈を分けるためです。
集客費用が負担になっている場合は、整体院開業の失敗と原因で改善の順番を確認できます。これから開業する場合は独立・開業の準備も参照してください。安いCPAを探す前に、費用と人数の定義をそろえることが出発点です。
増額の前に、増えた来店を受けられるか
次の広告予算を決める前に、前月の費用と実来店を、同じ期間で並べてみてください。配信費だけなのか、制作や運用の費用も含むのかを一行添えます。それから、その人たちが対象期間内にどれだけ利用したかを見ていく。計算式より先に、数字の中身を揃えることが大切です。
予算を増やせそうでも、希望される時間に空きがないなら、予約枠の側も見直す必要があります。広告が良ければ何でも解決するわけではありません。院が受け入れられる条件と手元の資金、その両方に合う範囲で試していきましょう。増額した日と見直す日を決めておくと、勢いだけで続けずに済みます。
よくある質問
整体院のCPAはいくらなら良いですか?
料金、提供費用、その後の利用、資金、予約枠によって異なります。この記事では一律の適正額を示しません。まず実来店を分母にした自院の値を計算し、同じ新規組の実績を同じ期間で追います。
来店が0人の月はCPAを0円にしますか?
しません。ゼロで割る計算はできないため、費用と来店0人を表示します。未到来の予約が残っているのか、集計が完了しているのかも分け、計算不能と記載します。
初回売上で広告費を回収できれば十分ですか?
売上だけでは判断できません。施術に必要な費用、固定的な支払い、提供時間もあります。売上回収と採算、現金の残高を別に確認し、将来の利用を確定した実績として扱わないようにします。
本文の計算例は、条件を置いた説明用モデルです。当社の事例を含め、同じ成果を保証するものではありません。料金・制度・外部サービスの条件は、各公式情報で最新の内容をご確認ください。